
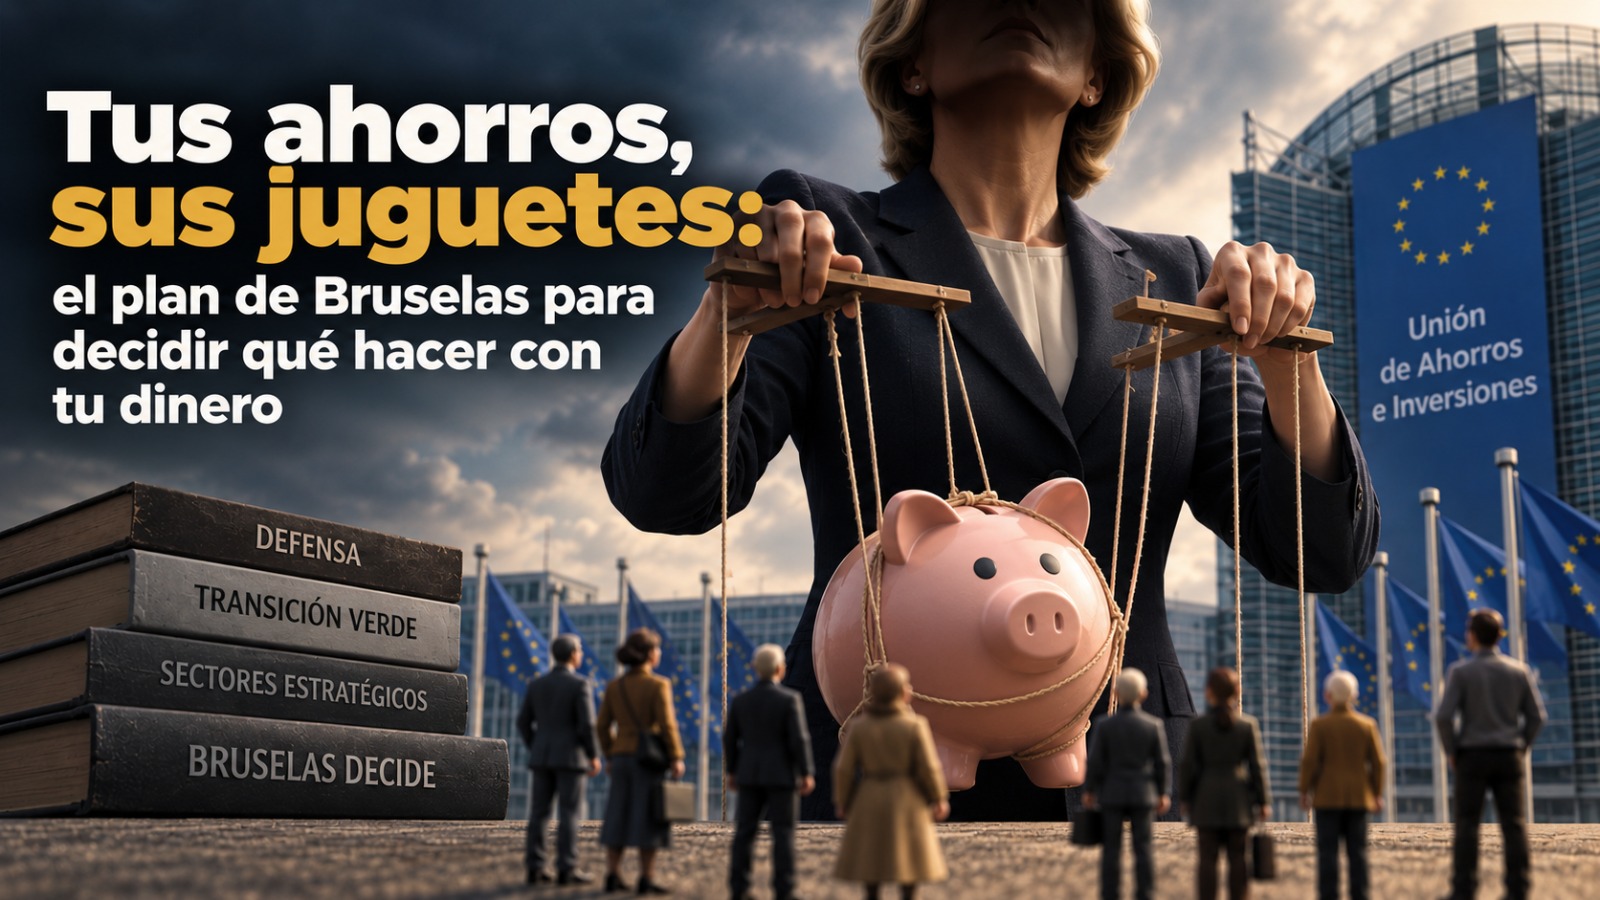
Ursula von der Leyen quiere mover los 10 billones de euros que los europeos tienen en depósitos bancarios hacia «sectores estratégicos» elegidos por Bruselas.
El plan se llama Unión de Ahorros e Inversiones y, según sus promotores, es voluntario.
Según la lógica más básica, es la Comisión Europea diciéndote dónde deberías poner tus ahorros porque tú, evidentemente, no tienes ni idea.
(Lo cuál es bastante cierto, porque se han preocupado muy mucho en que la mayoría de la población “sea un paleto disfuncional” en lo que a finanzas personales se refiere. Eso sí que han hecho “bien”).
Dicho esto, hoy te traigo el último capítulo de una historia muy larga: la de los políticos europeos convencidos de que saben gestionar tu dinero mejor que tú.
El diagnóstico (esta parte es correcta, disfrútala porque es la única)
Hay algo que Von der Leyen no se ha inventado: Europa ahorra muchísimo y ese dinero no se queda en Europa.
Los europeos ahorran el 14,7% de su renta.
Los americanos, el 2,5%.
Y sin embargo, cuando una startup europea necesita capital para crecer, acaba en Wall Street o directamente se muda a Silicon Valley.
¿Por qué?
Porque invertir en empresas europeas históricamente renta menos.
El dinero no huye de Europa por capricho.
Huye porque las empresas americanas ofrecen mejores retornos.
Llevan haciéndolo más de un siglo.
Eso es un problema real.
Pero es un problema de competitividad, no de fontanería financiera.
La solución: que decidan ellos
La respuesta de Bruselas no es «hagamos Europa más atractiva para invertir».
No es «bajemos la regulación para que las empresas crezcan aquí».
No es «reduzcamos la carga fiscal sobre el ahorro para que los ciudadanos inviertan más y mejor».
Eso sería ciencia ficción.
Ten en cuenta que son políticos, no empresarios.
Si fuesen empresarios rompiéndose la cabeza para maximizar el beneficio de su empresa otro gallo nos cantaría.
La respuesta, no por esperable, es desternillante: «canalizaremos vuestro dinero hacia los sectores que nosotros consideramos estratégicos.»
REPETIMOS: “Nosotros (ellos) canalizaremos (dirigiremos) tú dinero y lo meteremos donde nos dé la gana”.
Defensa.
Transición verde.
Los proyectos de bandera de la Comisión Europea.
Los mismos que, curiosamente, necesitan financiación porque el mercado libre no los considera suficientemente rentables como para invertir en ellos de forma espontánea.
Lo dicho, “pa mear y no echar gota”.
Estratégicos… claro, claro… Señora.
Cuando el mercado no quiere invertir en algo, hay dos interpretaciones posibles.
La primera: “Yo sé más que el mercado”. El mercado se equivoca y hay que corregirlo con incentivos fiscales discriminatorios.
La segunda: el mercado te está diciendo algo importante sobre la rentabilidad real de esos proyectos.
Von der Leyen ha elegido la primera.
Y va a usar tu dinero para demostrarlo.
«Voluntario». Claro que sí, señora (Y van 2)
El gran escudo argumental de este plan es que nadie te va a obligar a nada.
Es voluntario.
Nadie va a entrar en tu cuenta corriente.
Técnicamente, cierto.
Pero hay una forma muy elegante de hacer «voluntario» algo que en realidad no lo es: los incentivos fiscales discriminatorios.
Si el Estado te premia fiscalmente por invertir en los sectores que él ha elegido y te penaliza o simplemente no te ayuda si inviertes en otra cosa, la decisión sigue siendo tuya… pero el campo de juego ya no es neutral.
No es confiscación.
Es algo más sofisticado: es que el Estado decide qué opciones son atractivas y cuáles no.
Y lo hace con tu dinero.
Juan Ramón Rallo lo llama «fiscalidad discriminatoria».
Es una descripción amable.
La mía es bastante más contundente, así que me la voy a guardar, para que no se me altere el algoritmo.
El historial importa
Antes de aplaudir cualquier plan de Bruselas para gestionar el capital europeo, convendría repasar el historial.
La cuenta ómnibus europea: fracasó.
El plan de pensiones europeo: no arrancó.
Los intentos de crear un mercado de capitales unificado llevan décadas encallados en la fragmentación regulatoria entre países miembros.
No porque la idea fuera mala en abstracto.
Sino porque la Comisión Europea tiene una capacidad extraordinaria para tomar problemas reales y convertirlos en soluciones burocráticas que no funcionan.
Ahora quieren hacer lo mismo con 10 billones de euros.
Entre ellos, los tuyos.
El problema que no quieren resolver
Hay una razón muy concreta por la que el ahorro europeo se va a Estados Unidos: las empresas americanas son más rentables que las europeas.
No desde hace diez años.
Desde hace más de un siglo.
Eso no es un problema de «tuberías financieras», que es la metáfora favorita de los funcionarios de Bruselas.
No es que falten canales para que el dinero llegue a las empresas europeas.
Es que cuando el dinero llega, la rentabilidad no justifica el riesgo.
La solución a eso no es redirigir artificialmente el flujo.
Es hacer que invertir en Europa valga la pena.
Menos regulación.
Menos burocracia.
Mercados más flexibles.
Fiscalidad más competitiva.
Todo lo contrario, en definitiva, de lo que lleva haciendo Bruselas los últimos veinte años.
Pero claro, reconocer eso implicaría asumir que parte del problema son ellos.
Y eso no está en el plan.
Lo que esto significa para tu dinero
Si tienes ahorros en un depósito bancario, no van a tocártelos mañana.
Eso es cierto.
Pero si este plan avanza, el entorno en el que tomas tus decisiones financieras va a cambiar.
Los incentivos van a estar diseñados para empujarte hacia donde Bruselas quiere que vayas.
Y si no vas, te quedarás sin los beneficios fiscales que sí tendrán los que sigan el camino marcado.
(Ya sabes… “voluntario”).
Es la lógica del pastoreo financiero.
No te obligan.
Solo hacen que el campo donde quieres estar resulte cada vez más incómodo.
Frente a eso, la única defensa real es lo de siempre: dinero fuera del sistema bancario tradicional, en activos que no dependen de que Bruselas decida si son «estratégicos» o no.
Cómo el oro.
El oro lleva siendo esa respuesta mucho antes de que Von der Leyen supiera pronunciar «Unión de Ahorros e Inversiones».
Y va a seguir siéndolo mucho después de que este plan se una a la larga lista de iniciativas europeas que prometían mucho y no llegaron a ningún sitio.
O que llegaron exactamente al sitio que querían: a más control.
De tu dinero.
Si quieres conocer una solución que no gusta a los políticos, y que no depende de que te postres a sus pies para que funcione, apúntate a mi newsletter y te cuento más sobre oro de inversión, finanzas personales y mentalidad de prosperidad.
Con la misma profesionalidad y claridad de explicaciones como esta.
Y con la misma mala leche.
O incluso un puntito más.
Quién sabe.


